Bir kuruluşun karbon ayak izini hesaplamak, fabrika bacasından çıkan dumanı saymaktan ibaret değildir. Tedarik edilen hammaddenin üretiminden, satılan ürünün müşteri tarafından kullanımına ve bertarafına kadar uzanan bir zincir vardır. Bu zincirin tamamı hesaba dahil edilmediğinde ortaya çıkan rakam eksik, dolayısıyla yanıltıcı olur.
Bu rehberde, ISO 14064-1:2018 çerçevesinde kurumsal karbon ayak izinin nasıl hesaplandığını, standardın tanımladığı 6 emisyon kategorisini ve alt kategorilerini, veri toplamadan raporlamaya kadar geçen süreci ve hesaplamada sık yapılan hataları ele alıyoruz.
İÇİNDEKİLER
Kurumsal Karbon Ayak İzi Nedir?
Kurumsal karbon ayak izi (Corporate Carbon Footprint – CCF), karbondioksit (CO₂), metan (CH₄), nitröz oksit (N₂O) ve F-gazları gibi sera gazlarının toplam salınımını ifade eder. Her gazın küresel ısınma potansiyeli (GWP) farklıdır. Hesaplama sırasında tüm gazlar, IPCC tarafından belirlenen GWP katsayılarıyla CO₂ eşdeğerine (CO₂e) çevrilir.
ISO 14064-1:2018; hangi emisyonların hesaba katılacağını, hangi emisyon faktörlerinin kullanılacağını ve sonuçların nasıl raporlanacağını tanımlar. Standart, sadece sayısal bir hesaplama değil, aynı zamanda şeffaf ve doğrulanabilir bir envanter altyapısı kurmayı amaçlar.
Kimler İçin Gereklidir?
- AB'ye ihracat yapan üreticiler: SKDM (CBAM) kapsamında demir-çelik, alüminyum, çimento, gübre, elektrik ve hidrojen sektörleri için zorunludur.
- Büyük ölçekli kuruluşlar: TSRS (Türkiye Sürdürülebilirlik Raporlama Standartları) kapsamında sera gazı verilerinin açıklanması istenen kuruluşlar için.
- Tedarikçi pozisyonundaki KOBİ'ler: Kurumsal müşterileri karbon verisi talep eden KOBİ'ler için.
- Yeşil finansman başvurusu yapanlar: Banka ve kalkınma ajanslarının yeşil kredi şartlarını karşılamak isteyen kuruluşlar için.
- Net-sıfır taahhüdü verenler: Gönüllü olarak karbon-nötr veya net-sıfır hedefi koyan kuruluşlar için.
ISO 14064-1:2018 Emisyon Kategorileri: Scope 1-2-3'ten 6 Kategoriye Geçiş
ISO 14064-1, ilk yayımlandığı 2006 yılında sera gazı emisyonlarını üç kapsam (Scope 1, Scope 2, Scope 3) altında sınıflandırıyordu. 2018 revizyonu bu yapıyı köklü biçimde değiştirdi ve emisyonları 6 kategoriye, bunların altında da detaylı alt kategorilere ayırdı. Bu değişiklik, özellikle Scope 3 olarak bilinen geniş ve belirsiz alanı dört ayrı kategoriye bölerek raporlamayı çok daha hassas ve karşılaştırılabilir hale getirdi.
Scope 1-2-3'ten 6 Kategoriye Neden Geçildi?
2006 versiyonundaki üç kapsamlı yapının en büyük sorunu, Scope 3'ün tanımının çok geniş kalmasıydı. Bir kuruluşun tedarik zincirinden müşteri kullanımına, çalışan ulaşımından yatırımlara kadar birbirinden çok farklı emisyon kaynakları tek bir başlık altında toplanıyordu. Bu durum:
- Kuruluşlar arası karşılaştırmayı zorlaştırıyordu.
- Hangi emisyonun hesaba katıldığını belirsizleştiriyordu.
- Doğrulama sürecinde kapsam anlaşmazlıklarına yol açıyordu.
- SKDM/CBAM gibi yeni düzenlemelere uyumu zorlaştırıyordu.
2018 revizyonu, bu sorunları çözmek için Scope 3'ü Kategori 3 (Ulaşım), Kategori 4 (Yukarı Yönlü Ürünler), Kategori 5 (Aşağı Yönlü Ürünler) ve Kategori 6 (Diğer) olmak üzere dört ayrı başlığa böldü. Sonuç olarak toplamda 6 kategori ortaya çıktı.
6 Kategori ve Alt Kategorileri
ISO 14064-1:2018'de tanımlanan kategoriler ve alt kategoriler şu şekildedir:
| Kategori | Tanım | Alt Kategoriler |
|---|---|---|
| Kategori 1 | Doğrudan sera gazı emisyonları ve uzaklaştırmaları |
1.1 Sabit yanma 1.2 Hareketli yanma 1.3 Endüstriyel süreçler 1.4 Fugitive (kaçak) emisyonlar 1.5 Arazi kullanımı, arazi kullanım değişikliği ve ormancılık (LULUCF) |
| Kategori 2 | İthal edilen enerjiden kaynaklanan dolaylı emisyonlar |
2.1 İthal edilen elektrik 2.2 İthal edilen diğer enerji (ısı, buhar, soğutma) |
| Kategori 3 | Ulaşımdan kaynaklanan dolaylı emisyonlar |
3.1 Yukarı yönlü ulaşım ve dağıtım 3.2 Aşağı yönlü ulaşım ve dağıtım 3.3 Çalışanların işe gidiş-geliş ulaşımı 3.4 Müşteri ve ziyaretçi ulaşımı 3.5 İş seyahatleri |
| Kategori 4 | Kuruluşun kullandığı ürünlerden kaynaklanan dolaylı emisyonlar |
4.1 Satın alınan ürünler 4.2 Sermaye malları 4.3 Katı ve sıvı atıkların bertarafı 4.4 Tesis kullanımı (kiralık varlıklar) 4.5 Hizmet kullanımı |
| Kategori 5 | Kuruluşun ürünlerinin kullanımından kaynaklanan dolaylı emisyonlar |
5.1 Satılan ürünlerin kullanım aşaması 5.2 Aşağı yönlü kiralık varlıklar 5.3 Satılan ürünlerin ömür sonu bertarafı 5.4 Yatırımlar |
| Kategori 6 | Diğer kaynaklardan kaynaklanan dolaylı emisyonlar | 6.1 Yukarıdaki kategorilere girmeyen diğer tüm emisyonlar |
Kurumsal karbon ayak izi ile ürün karbon ayak izi birbirinden farklıdır. Ürün düzeyinde hesaplama için ISO 14067 standardı kullanılır. Kurumsal düzeyde ise ISO 14064-1:2018 referans alınır. SKDM kapsamındaki yükümlülükler ve raporlama takvimi için CBAM raporlama takvimi rehberimize bakabilirsiniz.
Kurumsal Karbon Ayak İzi Nasıl Hesaplanır?
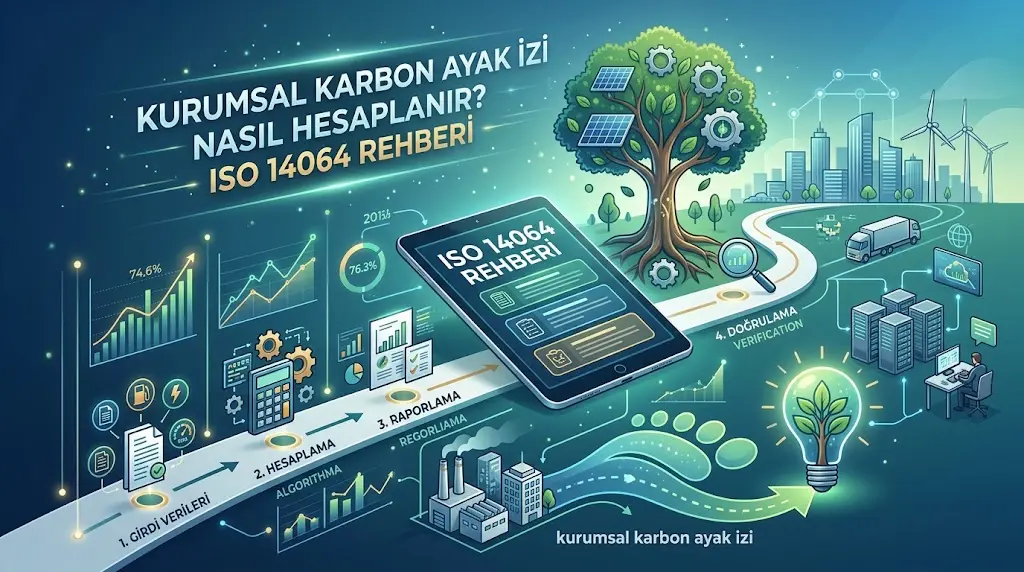
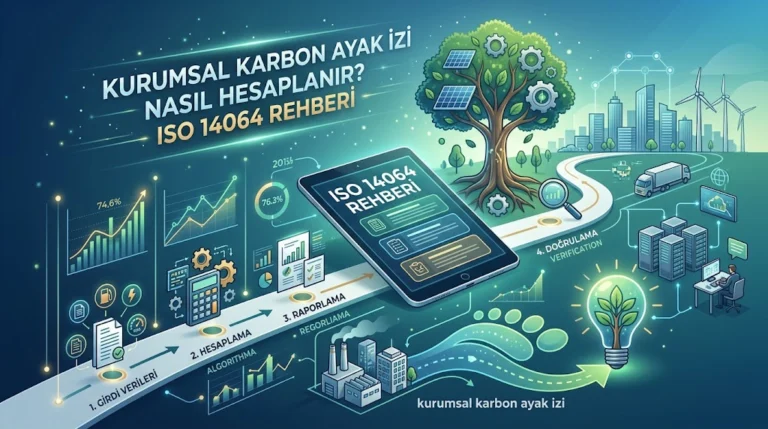
Hesaplama, sistematik bir süreç izler. Aşağıdaki beş adım, ISO 14064-1:2018 çerçevesinde uygulanan standart yöntemi özetler.
Sınırların Belirlenmesi
Kuruluşun hangi tesisleri, hangi faaliyetleri ve hangi iştiraklerinin hesaplamaya dahil edileceği tanımlanır. İki tür sınır vardır: organizasyonel sınır (hangi tüzel kişilikler dahil) ve operasyonel sınır (hangi kategori düzeyi dahil). Önemlilik eşiği de bu adımda belirlenir.
Veri Toplama
Her emisyon kaynağı için aktivite verisi toplanır. Örnekler: yakıt tüketimi (litre, m³, ton), elektrik tüketimi (kWh), kimyasal madde kullanımı (kg), lojistik mesafesi (ton-km), atık miktarı (ton). Veriler fatura, sayaç, ERP kaydı veya saha ölçümü gibi kaynaklardan alınır.
Emisyon Faktörü Seçimi
Her aktivite verisi için uygun emisyon faktörü seçilir. Kaynaklar arasında IPCC, IEA, AB ETS, DEFRA, TSE ve EPDK gibi kuruluşların yayımladığı faktör setleri bulunur. Doğru faktör seçimi, hesaplamanın doğruluğunu doğrudan belirler.
Hesaplama ve CO₂ Eşdeğerine Çevrim
Her kaynak için emisyon, aktivite verisi ile emisyon faktörü çarpılarak hesaplanır. Farklı sera gazları (CH₄, N₂O, F-gazları) IPCC GWP katsayılarıyla CO₂ eşdeğerine dönüştürülür. Toplam envanter her kategori için ayrı ayrı raporlanır.
Raporlama ve Doğrulama
Hesaplama sonuçları ISO 14064-1:2018 formatına uygun olarak raporlanır. Sonrasında bağımsız bir doğrulama kuruluşu tarafından doğrulanır. Doğrulama, raporun güvenilirliğini artırır ve üçüncü taraflara karşı kullanılabilir hale getirir.
Hesaplama Formülü ve CO₂ Eşdeğeri Dönüşümü
ISO 14064-1:2018'de sera gazı emisyonları, faaliyet verisi ile emisyon faktörünün çarpımıyla hesaplanır. Temel formül şudur:
Bu formül, hem doğrudan hem dolaylı emisyonlar için geçerlidir. Faaliyet verisi ve emisyon faktörü, emisyon kaynağına göre değişir:
| Emisyon Kaynağı | Faaliyet Verisi (FV) | Emisyon Faktörü (EF) |
|---|---|---|
| Doğal gaz yakma | m³ tüketim | kg CO₂e / m³ |
| Motorin yakma | litre tüketim | kg CO₂e / litre |
| Elektrik tüketimi | kWh tüketim | kg CO₂e / kWh |
| Kimyasal kullanımı | kg tüketim | kg CO₂e / kg |
| Lojistik | ton-km | kg CO₂e / ton-km |
| Atık bertarafı | ton atık | kg CO₂e / ton |
Hesaplama sonucunda farklı sera gazları (CO₂, CH₄, N₂O, F-gazları) için ayrı ayrı emisyon değerleri elde edilir. Bu gazların her birinin atmosferde kalma süresi ve ısı tutma kapasitesi farklı olduğu için, sonuçların ortak bir birime çevrilmesi gerekir. Bu birim CO₂ eşdeğeri (CO₂e)'dir.
Her gazın Küresel Isınma Potansiyeli (GWP) değeri, IPCC tarafından belirlenir. Hesaplama şu şekilde yapılır:
Örneğin:
- 1 kg CO₂ = 1 kg CO₂e (GWP = 1)
- 1 kg CH₄ = 28 kg CO₂e (GWP = 28, AR5 100 yıllık)
- 1 kg N₂O = 265 kg CO₂e (GWP = 265, AR5 100 yıllık)
Örnek hesaplama:
Hesaplama: 100.000 kWh × 0,44 kg CO₂e/kWh = 44.000 kg CO₂e = 44 ton CO₂e
Kuruluşun toplam karbon ayak izi, her emisyon kaynağı için ayrı ayrı yapılan hesaplamaların toplanmasıyla elde edilir. Bu toplam, hem doğrudan hem dolaylı emisyonları kapsar ve raporlamada kategori bazında ayrıştırılarak sunulur.
Hesaplamada Yapılan 5 Yaygın Hata
Sınırları Eksik Tanımlamak
Tüm tesisler ve iştirakler kapsama alınmadan yapılan hesaplama, toplam emisyonu olduğundan düşük gösterir. Organizasyonel sınır, finansal kontrol veya operasyonel kontrol yaklaşımlarından biri tutarlı biçimde uygulanmalıdır.
Emisyon Faktörlerini Güncel Tutmamak
Emisyon faktörleri her yıl güncellenir. Eski faktörlerle yapılan hesaplama, mevcut emisyonu yanlış yansıtır. Özellikle elektrik şebekesi faktörleri yıllık olarak değişir.
Kategori 3-6'yı Tamamen Atlamak
Kategori 3, 4, 5 ve 6 toplam emisyonun önemli bir bölümünü oluşturabilir. Özellikle hizmet sektöründe veya hammadde yoğun üretimde bu kategoriler ihmal edilirse envanter eksik olur.
Önemlilik Eşiğini Belirlememek
Hangi kategorilerin envantere dahil edileceğini belirleyen "önemlilik" kararının yazılı bir gerekçesi olmalıdır. Aksi halde doğrulama sırasında kapsam anlaşmazlığı çıkar.
Bağımsız Doğrulama Yaptırmamak
Doğrulanmamış bir envanter, müşteri, finans kuruluşu veya denetim otoritesi karşısında sınırlı kabul görür. ISO 14064-3:2019 kapsamında bağımsız doğrulama, raporun güvenilirliğini artırır.
Kurumsal karbon ayak izi çalışmasını çevre yönetim sistemi ile birlikte yürütmek, veri kalitesini ve sürekliliği artırır. Bu konuda ISO 14001 Çevre Yönetim Sistemi altyapısı önemli bir referanstır. AB pazarına yönelik düzenlemeler hakkında daha geniş bir bakış için Avrupa Yeşil Mutabakatı ve ISO 14064 rehberimize göz atabilirsiniz.
Sıkça Sorulan Sorular
Kurumsal karbon ayak izi ile ürün karbon ayak izi arasındaki fark nedir?
ISO 14064-1:2018'de Scope 1-2-3 hâlâ geçerli mi?
Hangi kategoriler zorunlu olarak hesaplanmalıdır?
Kapsam 3 hesaplaması zorunlu mu?
Hangi emisyon faktörü kaynağını kullanmalıyım?
Hesaplama ne kadar sürer?
ISO 14064 doğrulaması ne kadar geçerlidir?
Hesaplamayı kendimiz yapabilir miyiz, danışmanlık almak zorunda mıyız?
Bağımsız Doğrulama ile Envanterinizi Güçlendirin
ISO 14064 Doğrulama Hizmeti
Vertacert International olarak kurumsal sera gazı envanterinizi ISO 14064-1:2018 çerçevesinde bağımsız olarak doğruluyoruz. Tarafsızlık ilkemiz gereği envanterinizi hazırlamıyor, doğrulamasını yapıyoruz. Doğrulama beyanınızı SKDM, TSRS, yeşil finansman ve müşteri tedarik zinciri süreçlerinde kullanabilirsiniz.
- ISO — iso.org (ISO 14064-1:2018, ISO 14064-2:2019, ISO 14064-3:2019 standart metinleri)
- GHG Protocol — ghgprotocol.org (Corporate Standard, Corporate Value Chain Scope 3 Standard)
- IPCC — ipcc.ch (Küresel Isınma Potansiyeli Değerleri, AR5 ve AR6 Raporları)
- AB Komisyonu — SKDM/CBAM Tüzüğü (EU) 2023/956
- KGK — Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS)
- TSE — TS EN ISO 14064-1 ulusal kabulü